Es 25 de septiembre y se cumplen once años desde que la Asamblea General de Naciones Unidas aprobó la Agenda 2030 para el Desarrollo Sostenible. Aquel compromiso, firmado por 193 Estados, fijaba 17 objetivos y 169 metas con un horizonte que entonces parecía lejano. Hoy quedan poco más de cuatro años y la pregunta ya no es si el mundo alcanzará la totalidad de la agenda, sino qué partes de ella pueden salvarse y qué nos dicen los datos sobre el modelo de desarrollo que hemos construido mientras tanto.
11 años después
Este informe se centra en el ODS 9: industria, innovación e infraestructura. La elección no es arbitraria. De los diecisiete objetivos, es el que mejor describe la base material del desarrollo: las carreteras, puertos y redes que conectan mercados; las fábricas que convierten esa conectividad en empleo y productividad; los laboratorios y las redes de telecomunicaciones donde se decide quién producirá el valor en las próximas décadas. Es, en cierto modo, el objetivo que mide la capacidad de las sociedades para transformar el conocimiento en riqueza.
Es también el objetivo donde las grandes tensiones de nuestro tiempo se vuelven más visibles. La competencia tecnológica entre potencias, la fragmentación de las cadenas de suministro, la carrera por desplegar redes de nueva generación y la presión para descarbonizar la industria dejan su huella en sus indicadores. Por eso, observar el ODS 9 permite entender no solo cuánto ha crecido el mundo, sino cómo se distribuye el poder económico y quién controla las herramientas del progreso.
Las cifras dibujan un balance ambivalente. La producción manufacturera por habitante ha crecido un 18 % desde 2015 y las redes 5G ya cubren a más de la mitad de la población mundial. Sin embargo, el empleo industrial retrocede, las emisiones de la industria marcan récords y la inversión en investigación se concentra cada vez más en unas pocas regiones. En los países de ingreso bajo, solo el 4 % de la población tiene acceso a 5G.
A continuación revisaremos con datos oficiales de Naciones Unidas, ONUDI, la UIT y la OCDE, qué metas avanzan y cuáles están en riesgo. Compararemos los frentes temáticos y las regiones del mundo, analizando los factores que podrían ayudar a explicar un patrón recurrente: el progreso existe, pero no converge. La revolución tecnológica avanza a dos velocidades y entender cómo y por qué es quizá una de las claves para pensar la economía política de la próxima década.
Marco conceptual del ODS 9
El ODS 9 persigue tres fines encadenados: construir infraestructura resiliente, promover una industrialización inclusiva y sostenible y fomentar la innovación. Se articula en 8 metas (5 de resultado y 3 de medios de implementación) y 12 indicadores.
Su lógica es la de una cadena de valor del desarrollo: la infraestructura reduce costes y conecta mercados; la industria convierte esa conectividad en productividad y empleo; la innovación eleva el contenido tecnológico de lo que se produce. Si un eslabón falla, los otros pierden rendimiento.
| Meta | Pilar | Compromiso para 2030 | Indicador principal | Custodio |
|---|---|---|---|---|
| 9.1 |
Infraestructura |
Infraestructura fiable, sostenible, resiliente y de acceso equitativo |
9.1.1 Población rural a ≤ 2 km de una carretera transitable todo el año; 9.1.2 Volumen de pasajeros y carga |
Banco Mundial; OACI, FIT-OCDE, UNCTAD |
| 9.21 |
Industria |
Aumentar el peso de la industria en empleo y PIB; duplicarlo en los PMA |
9.2.1 VAM en % del PIB y per cápita; 9.2.2 Empleo manufacturero en % del total |
ONUDI, OIT |
| 9.3 |
Industria / finanzas |
Acceso de pequeñas empresas a crédito asequible y cadenas de valor |
9.3.1 Peso de la pequeña industria en el VA industrial; 9.3.2 Pequeñas industrias con préstamo o línea de crédito |
ONUDI, Banco Mundial |
| 9.4 |
Industria sostenible |
Modernizar infraestructura y reconvertir industrias hacia tecnologías limpias |
9.4.1 Emisiones de CO2 por unidad de valor agregado |
ONUDI, AIE |
| 9.5 |
Innovación |
Más investigación, más investigadores y más gasto en I+D |
9.5.1 Gasto en I+D en % del PIB; 9.5.2 Investigadores por millón de habitantes |
UNESCO-IEU |
| 9.a |
Medios: financiación |
Apoyo financiero y técnico a África, PMA, PDSL y PEID |
9.a.1 Apoyo oficial internacional (AOD + otros flujos) a infraestructura |
OCDE |
| 9.b |
Medios: tecnología |
Desarrollo tecnológico nacional y diversificación industrial |
9.b.1 VA de la industria de tecnología media y alta en % del VA manufacturero |
ONUDI |
| 9.c |
Medios: TIC |
Acceso universal y asequible a internet en los PMA (plazo: 2020) |
9.c.1 Población cubierta por red móvil, por tecnología |
UIT |
Siglas: VAM, valor agregado manufacturero; PMA, países menos adelantados; PDSL, países en desarrollo sin litoral; PEID, pequeños Estados insulares en desarrollo. Fuente de las metas: Naciones Unidas, Objetivo 9.
Revisión crítica de avances y metas en riesgo
De las 8 metas, solo 2 muestran avances claros (9.b y la dimensión de cobertura de 9.c); 4 están estancadas o en riesgo crítico y 2 avanzan en promedio pero no en los países que la meta prioriza.
Lo conseguido
- Resiliencia manufacturera: Tras caer en 2020, la manufactura creció un 8,9 % en 2021, un 3,0 % en 2024 y un 2,7 % en 2025, pese a las tensiones comerciales (ONU, 2026).
- Comercio marítimo en máximos: 24.100 millones de toneladas en 2024, un 16 % más que en 2015.
- Mejora tecnológica: La manufactura de tecnología media y alta llegó al 47,29 % del VAM en 2023, récord de la serie (44,95 % en 2015).
- Más ciencia: El gasto mundial en I+D pasó del 1,71 % al 1,92 % del PIB (2015–2023) y los investigadores por millón de habitantes, de 1.141 a 1.486.
- Banda ancha móvil casi universal: El 96 % de la población mundial tiene cobertura 3G o superior y el 93 %, 4G.
El déficit acumulado
- Industrialización sin empleo: El peso del VAM en el PIB mundial está estancado en torno al 15,6 % (2015–2025) y el empleo manufacturero ha caído al 13,7 %. Es un crecimiento intensivo en capital, no en trabajo.
- Emisiones récord: 38,1 Gt de CO2 en 2025. Las tecnologías limpias evitaron unas 3 Gt ese año, pero no invirtieron la tendencia.
- Brecha financiera para pequeñas empresas: Solo el 31 % de las pequeñas manufactureras del mundo tiene préstamo o línea de crédito; en África Subsahariana, el 18 %.2
- Apoyo internacional que pierde peso: Los flujos oficiales a infraestructura alcanzaron 75.200 millones de dólares en 2023, pero su peso en el total de flujos oficiales cayó del 24 % (2015) al 19 %.
Semáforo de metas
La siguiente es una valoración analítica del informe a partir de las tendencias oficiales 2015–2025; no reproduce la clasificación de la Secretaría General.
| Meta | Tendencia observada | Valoración 2030 | Motivo |
|---|---|---|---|
| 9.2 (PMA) |
VAM per cápita de 125 a 176 dólares; peso en el PIB +2,8 p. p. |
Riesgo crítico |
Duplicar el peso industrial exige un ritmo varias veces superior al actual |
| 9.4 |
Emisiones de CO2 récord (38,1 Gt) |
Riesgo crítico |
La intensidad mejora, pero el volumen absoluto sigue creciendo |
| 9.c (PMA) |
12 % de la población de PMA sin banda ancha móvil |
Incumplida (plazo 2020) |
C
La última milla rural no es rentable sin subsidio |
| 9.3 |
Crédito al 31 % de pequeñas industrias; 18 % en África Subsahariana |
Estancada |
Sin series anuales comparables; restricción crediticia por tipos altos |
| 9.2 (global) |
VAM per cápita +18,1 %; empleo manufacturero −0,6 p. p. |
Avance parcial |
Crece la producción, no la inclusión laboral |
| 9.5 |
I+D al 1,92 % del PIB; 3 regiones por debajo del 1 % |
Avance desigual |
La media oculta divergencia regional creciente |
| 9.a |
75.200 M USD en 2023; África −4,2 % interanual |
Avance insuficiente |
Sube en volumen, baja en peso relativo y en África |
| 9.1 |
Carga marítima +16 %; indicador rural 9.1.1 sin datos globales recientes |
Avance con lagunas |
La mejora se concentra en grandes corredores comerciales |
| 9.b |
Tecnología media-alta al 47,29 % del VAM |
En buena trayectoria |
Mejora sostenida aunque concentrada en Asia oriental y Europa |
Las metas que avanzan son las que puede impulsar el mercado por sí solo. Las que se atascan son las que requieren política pública activa, financiación concesional y capacidad estatal en los países más pobres. El problema del ODS 9 no es de crecimiento, sino de distribución.
Análisis comparativo por áreas temáticas
La conectividad digital es el frente más avanzado del ODS 9 y la descarbonización industrial el más rezagado; entre ambos, la innovación progresa en promedio pero diverge entre regiones.
| Área | Indicador de referencia | 2015 | Último dato | Dirección | Diagnóstico |
|---|---|---|---|---|---|
| Conectividad móvil |
Población con 4G (%) |
s/d |
93 (2025) |
Fuerte avance |
Cerca de la saturación; el reto es la calidad |
| Redes de nueva generación |
Población con 5G (%) |
0 |
55 (2025) |
Fuerte avance |
Despliegue en seis años, concentrado en ingresos altos |
| Uso de internet |
Usuarios (miles de millones) |
s/d |
6,0 (2025) |
Avance, desacelerando |
2.200 millones siguen desconectados |
| Sofisticación industrial |
Tecnología media-alta en VAM (%) |
44,95 |
47,29 (2023) |
Avance moderado |
Mejora estructural sostenida |
| Gasto en I+D |
% del PIB mundial |
1,71 |
1,92 (2023) |
Avance moderado |
Crece el total, se ensancha la brecha |
| Capital humano científico |
Investigadores por millón |
1.141 |
1.486 (2023) |
Avance moderado |
Solo el 31,4 % son mujeres |
| Empleo industrial |
Empleo manufacturero (%) |
14,3 |
13,7 (2025) |
Retroceso |
Automatización y tercerización |
| Descarbonización |
Emisiones CO2 combustión e industria (Gt) |
s/d |
38,1 (2025) |
Retroceso (récord) |
Sin desacoplamiento absoluto |
Fuentes: ONU 2026 y UIT, Facts and Figures 2025. Las celdas s/d corresponden a series sin valor comparable para 2015 en las fuentes consultadas.
Frentes con mayores avances
Conectividad
Es el caso de éxito más visible. Desde su lanzamiento comercial en 2019, el 5G alcanzó al 55 % de la población en 2025 y suma unos 3.000 millones de suscripciones, un tercio de la banda ancha móvil mundial.3 El avance se explica por inversión privada de operadores con retornos claros en mercados densos.
Sin embargo, la UIT subraya que el progreso se está ralentizando y que la brecha ya no es de cobertura, sino de velocidad, fiabilidad, asequibilidad y habilidades. Solo dos tercios de las economías han alcanzado un nivel de precio considerado asequible.
Mejora tecnológica de la manufactura
El peso creciente de las industrias de tecnología media y alta (química, maquinaria, electrónica, automoción) indica una transformación cualitativa. ONUDI destaca que estas industrias se recuperaron antes de la pandemia que las de baja tecnología.
Frentes rezagados
Descarbonización industrial (meta 9.4)
Las emisiones de 2025 marcaron un récord. Las emisiones de procesos industriales cayeron en torno a un 2 %, pero las de combustión subieron un 0,5 %. Por primera vez en casi 30 años, las economías avanzadas registraron más crecimiento de emisiones que las emergentes (0,5 % frente a 0,3 %).
Intensidad en I+D fuera de los polos
América Latina y el Caribe, Asia central y meridional y África Subsahariana siguen invirtiendo menos del 1 % del PIB en I+D. En América Latina, la proporción cayó del 0,69 % al 0,55 % entre 2015 y 2022.
Infraestructura básica en PDSL y PEID
El 11 % de la población de los países sin litoral y el 12 % de la de los PMA carece de cualquier señal de banda ancha móvil. En Oceanía (sin Australia ni Nueva Zelanda), la brecha de cobertura era del 24 % en 2024. Los PEID y PDSL tienen una participación mínima en el comercio marítimo, del que dependen críticamente, lo que los hace vulnerables a cada subida de fletes.
Esquema de dos velocidades
- Avanza rápido lo que es rentable y escalable: redes móviles, logística de grandes corredores, manufactura de alta tecnología en Asia oriental.
- Avanza lento o retrocede lo que exige capital paciente y política pública: carreteras rurales, conectividad de última milla, descarbonización de la industria pesada, crédito a pequeñas empresas.
Análisis comparativo territorial y geoeconómico
Asia central y meridional y Asia oriental lideran la transición industrial; América Latina y el Caribe se desindustrializa; África Subsahariana y los PMA siguen atrapados en brechas estructurales que el ritmo actual no cerrará antes de 2030.
| Región | VAM per cápita, variación desde 2015 | Tecnología media-alta en VAM(%) | Investigadores por millón | Cobertura 5G 2024(%) | Pequeñas manufactureras con crédito(%) |
|---|---|---|---|---|---|
|
Europa y América del Norte |
s/d (peso en PIB −0,63 p. p.) |
48,6 |
4.358 |
77 | s/d |
|
Asia oriental y sudoriental |
s/d |
Líder junto a Europa |
1.931 |
77 | 19 |
|
Asia central y meridional |
+47,9 % |
Descenso de 1,6 p. p. |
348 |
s/d | s/d |
|
África del Norte y Asia occidental |
s/d | s/d |
1.090 |
13 | s/d |
|
América Latina y el Caribe |
−16,7 % |
32,4 |
643 |
s/d | 46 |
|
Australia y Nueva Zelanda |
−10,5 % (2015–2024) |
28,0 |
4.809 |
92 |
62 |
|
África Subsahariana |
−5,9 % (2015–2024) |
16,4 |
88 |
11 |
18 |
|
PMA |
+40,6 % (de 125 a 176 USD, 2015–2024) |
s/d | s/d |
≈4 (países de ingreso bajo) |
s/d |
Fuentes: ONU 2026, Informe ampliado 2025 y ONU, base del Objetivo 9. Investigadores: 2023 para Europa-América del Norte y África Subsahariana; 2022 para el resto. Tecnología media-alta: 2022. s/d = sin dato regional en las fuentes consultadas.
Divergencia en innovación
La I+D diverge: suben los polos, retroceden América Latina y Asia meridional.
Gasto en I+D en % del PIB por región
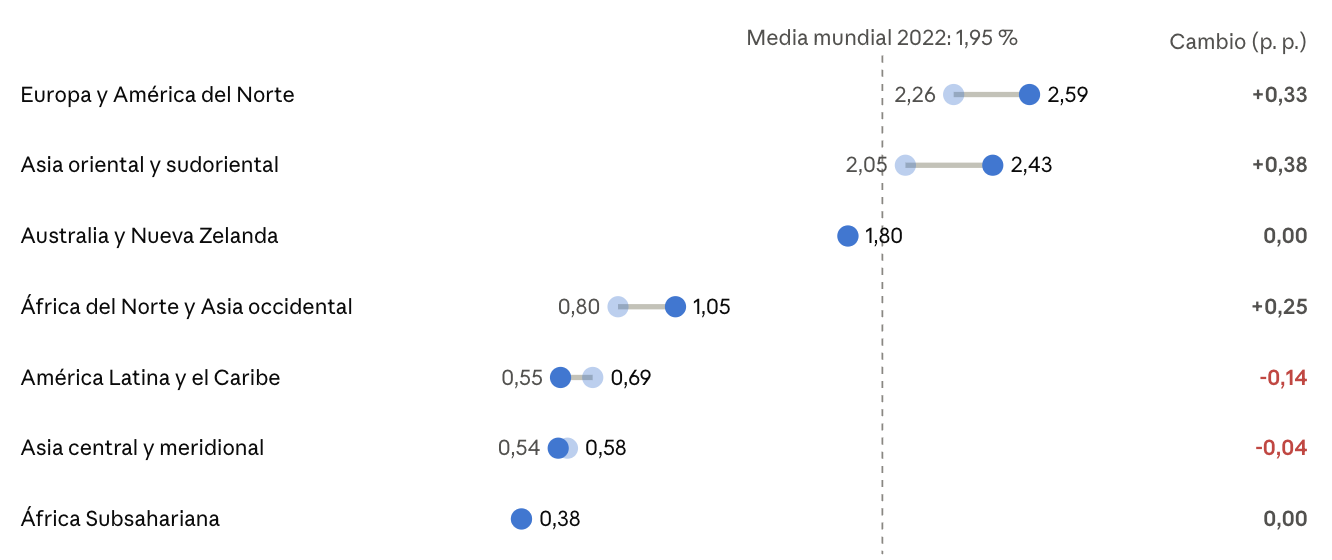
Clave de colores: 2015 (punto claro) y 2022 (punto oscuro).
El gráfico muestra un patrón de tijera: las dos regiones que ya invertían más ensancharon su ventaja, mientras tres regiones en desarrollo vieron su esfuerzo estancado o reducido. La I+D, que debería ser el mecanismo de convergencia de la meta 9.5, opera hoy como amplificador de brechas.
Quién lidera y quién se rezaga
Economías avanzadas
Concentran la capacidad científica y la manufactura de alta tecnología, pero su peso industrial en el PIB y en el empleo sigue cayendo. En 2025 registraron, por primera vez en casi tres décadas, un crecimiento de emisiones superior al de las economías emergentes.
Asia
Es el motor del ODS 9. Asia central y meridional lidera el crecimiento del VAM per cápita y Asia oriental y sudoriental casi iguala a Europa en intensidad de I+D (2,42 % del PIB en 2023). Asia, encabezada por China, explica la mayor parte del aumento del comercio marítimo desde mediados de los 2000.
América Latina y el Caribe
Es el caso de retroceso más patente. El VAM per cápita cayó un 16,7 % desde 2015 y su peso en el PIB perdió 1,2 puntos hasta 2024. Su I+D bajó al 0,55 % del PIB. La paradoja es que la región tiene el mejor acceso a crédito para pequeñas manufactureras entre las regiones en desarrollo (46 %) y una de las mayores proporciones de mujeres investigadoras (45,3 %). El cuello de botella no es solo financiero, sino de especialización productiva y competitividad.
África Subsahariana
Concentra los peores registros en casi todos los indicadores: 88 investigadores por millón, 0,38 % del PIB en I+D, 18 % de pequeñas empresas con crédito, 11 % de cobertura 5G y un VAM per cápita en descenso.
PMA
Su VAM per cápita creció un 40,6 % desde 2015, pero partía de una base mínima: 176 dólares frente a casi 2.000 de media mundial. ONUDI documenta que los PMA aportan menos del 2 % de las exportaciones de bienes procesados, pese a albergar más del 13 % de la población mundial, y que la brecha entre PMA asiáticos y africanos se ha ampliado: el VAM per cápita de los primeros se triplicó respecto al de los segundos entre 2000 y 2022.4
Brecha digital por ingreso5
Usan internet el 94 % de las personas en países de ingreso alto y el 23 % en países de ingreso bajo. El 96 % de la población desconectada vive en países de ingreso bajo y medio. La conexión urbana (85 %) supera ampliamente a la rural (58 %).
Factores paralelos y causas subyacentes
Cinco variables interconectadas explican por qué el ODS 9 crece en agregado pero no converge: fragmentación geoeconómica, la secuencia de shocks post-pandemia, la brecha de inversión, el cambio tecnológico que ahorra trabajo y los déficits regulatorios e institucionales.
| Factor | Mecanismo | Metas afectadas | Evidencia |
|---|---|---|---|
|
Fragmentación geoeconómica |
Aranceles, sanciones y relocalización encarecen insumos y redirigen inversión hacia aliados |
9.1, 9.2, 9.b |
La ONU atribuye a tensiones comerciales e inestabilidad geopolítica el alza de costes y la disrupción de cadenas de suministro |
|
Policrisis post-pandemia |
Pandemia, guerra en Ucrania, inflación y tipos altos restringen crédito y espacio fiscal |
9.2, 9.3, 9.a |
El empleo manufacturero cayó al 14,2 % en 2020 y no se recuperó |
|
Brecha de inversión |
El gasto en infraestructura no alcanza las necesidades, sobre todo en África y América |
9.1, 9.a |
El G20 estimó una brecha de 15 billones de dólares hasta 2040 |
|
Cambio tecnológico |
Manufactura más intensiva en capital y automatización |
9.2 (empleo) |
Récord de VAM con caída del empleo manufacturero |
|
Marcos regulatorios y capacidad estatal |
Falta de carteras de proyectos financiables e ineficiencia de la inversión pública |
9.1, 9.3, 9.a |
Más de un tercio del gasto en inversión pública se pierde por ineficiencia, según la ONU |
Fragmentación geoeconómica y vulnerabilidad logística
El Informe 2026 señala que las disrupciones en el mar Rojo, el canal de Panamá y el estrecho de Ormuz han reconfigurado redes logísticas, elevado los fletes y añadido presión inflacionaria. Con más del 80 % del comercio de mercancías transportado por mar, cada shock se transmite a los costes industriales. Los PEID y PDSL, con poca escala y alta dependencia de importaciones, son los más expuestos.
Policrisis y restricción financiera
La sucesión de pandemia, guerra e inflación golpeó doblemente a las economías en desarrollo: menos demanda externa y crédito más caro. Las pequeñas empresas, núcleo de la meta 9.3, sufren primero el endurecimiento financiero. En los PMA, el riesgo percibido encarece aún más la financiación, según el informe ampliado de 2025.
La brecha de inversión
El Global Infrastructure Hub del G20 estimó necesidades de 94 billones de dólares en infraestructura entre 2016 y 2040, con una brecha de 15 billones frente a la tendencia, proporcionalmente mayor en América y África.6 Carreteras y electricidad concentran la mayor parte del déficit. A ello se suma que la inversión privada en infraestructura en países en desarrollo fue inferior a 100.000 millones de dólares anuales entre 2016 y 2018.7
El apoyo oficial compensa solo en parte: crece en volumen (75.200 millones en 2023), pero pierde peso dentro de la ayuda total y cae en África (16.600 millones, −4,2 %). Los bancos multilaterales y regionales aportan más del 60 % de esos flujos.
Industrialización sin empleo
La ONU describe la expansión industrial reciente como cada vez más intensiva en capital y tecnología, mientras el empleo migra hacia los servicios. Para los países que aún no se han industrializado, esto reduce el valor de la manufactura como escalera de empleo masivo, el modelo que siguieron las economías de Asia oriental.
Barreras tecnológicas y regulatorias
La difusión tecnológica se concentra donde ya hay capacidad: investigadores, financiación y mercados densos. La UIT señala que la asequibilidad sigue siendo la barrera principal para la conectividad; solo dos tercios de las economías alcanzan un precio considerado asequible. En infraestructura, la ONU subraya que la escasez de proyectos bien preparados, y no solo de capital, frena la inversión.
Diagrama causal
Fragmentación geoeconómica + policrisis → costes logísticos y de capital más altos → menos inversión en infraestructura y menos crédito a pymes → industrialización lenta en PMA y África → menos ingresos fiscales y menos I+D → menor capacidad para absorber tecnología → ampliación de la brecha
El círculo solo se rompe con financiación concesional, carteras de proyectos preparadas y política industrial adaptada al contexto local.
Síntesis y conclusiones
A cuatro años de 2030, el ODS 9 avanza en volumen pero fracasa en inclusión. La producción manufacturera por habitante crece un 18,1 % desde 2015, mientras el empleo industrial retrocede, las emisiones marcan récord y los países más pobres apenas se mueven.
Hallazgos clave
- Producción sí, empleo no. El valor agregado manufacturero (VAM) per cápita subió de 1.657 a 1.956 dólares (2015–2025, dólares constantes de 2020), pero el peso del empleo manufacturero cayó del 14,3 % al 13,7 %.
- La meta de los PMA no se cumplirá. Duplicar el peso de la industria en el PIB de los PMA para 2030 está fuera de alcance según ONUDI y UNCTAD.
- Récord de emisiones. Las emisiones de CO2 por combustión e industria alcanzaron 38,1 Gt en 2025.
- Conectividad desigual. El 5G cubre al 55 % del planeta, pero solo al 4 % de la población de países de ingreso bajo.
- Innovación concentrada. La I+D mundial sube al 1,92 % del PIB; África Subsahariana tiene 88 investigadores por millón de habitantes frente a 4.358 en Europa y América del Norte.
- Meta 9.c vencida. El acceso universal y asequible a internet en los PMA tenía fecha de 2020 y sigue incumplido: el 12 % de su población no tiene señal de banda ancha móvil.
Dos velocidades para un objetivo
El balance que dejan los datos oficiales del Informe de los ODS 2026 es el de un objetivo de dos velocidades. Los indicadores que dependen de mercados globales y capital privado (cobertura móvil, comercio marítimo, sofisticación tecnológica de la manufactura) mejoran. Los que exigen transformación estructural en las economías más débiles (industrialización de los PMA, I+D en el Sur, descarbonización, crédito a pequeñas empresas) están estancados o retroceden.
Metodología y fuentes
Cuadro de fuentes de datos y métricas clave
Auditar el ODS 9 exige combinar la base oficial de la ONU con las bases sectoriales de los organismos custodios, que publican series más largas y desagregadas.8
| Base de datos / Organismo | Indicadores / Metas | Tipo de cobertura / Actualización | Utilidad analítica | |
|---|---|---|---|---|
|
UN Global SDG Indicators Database (ONU-DAES, División de estadística) |
Los 12 indicadores del ODS 9 (9.1.1 a 9.c.1) |
Mundial, regional y nacional; actualización anual con el Informe de los ODS; acceso por API |
Referencia oficial y comparable para auditar todas las metas; punto de partida de cualquier seguimiento |
|
|
UNIDO Statistics Data Portal (ONUDI: INDSTAT, base de cuentas nacionales, SDG 9 Industry Index) |
9.2.1, 9.2.2, 9.3.1, 9.3.2, 9.4.1, 9.b.1 |
Unos 200 países; series desde 1990; actualización anual e informe de progreso del ODS 9 bienal |
Análisis de industrialización, estructura tecnológica y desagregación por sector manufacturero |
|
|
9.c.1 y métricas complementarias: uso de internet, asequibilidad, suscripciones 5G |
Mundial, por región y grupo de ingreso; anual (noviembre) |
Medir cobertura frente a uso real y calidad de la conectividad |
|
|
UNESCO Institute for Statistics (UNESCO-IEU) |
9.5.1 y 9.5.2, con desagregación por sexo y sector de ejecución |
Encuesta anual de I+D; desfase de 2 a 3 años |
Seguimiento de capacidad científica y brecha de género en investigación |
|
|
OECD Data Explorer y CRS (OCDE: MSTI, Creditor Reporting System) |
9.a.1; gasto en I+D de países OCDE (MSTI) |
Donantes y receptores; anual; MSTI semestral |
Rastrear flujos de ayuda a infraestructura por sector, donante y receptor; comparar I+D en economías avanzadas |
|
|
Enterprise Surveys (Banco Mundial) |
9.3.2; obstáculos empresariales (crédito, electricidad, logística) |
Encuestas por país; frecuencia irregular (cada 3 a 5 años) |
Diagnóstico microeconómico de pymes; cuidado con la comparabilidad temporal |
|
|
Rural Access Index y WDI (Banco Mundial) |
9.1.1; inversión en infraestructura con participación privada (PPI) |
Nacional; cobertura de 9.1.1 limitada |
Infraestructura rural y financiación privada de proyectos |
|
|
CEPALSTAT (CEPAL) |
9.2, 9.5 y 9.c para América Latina y el Caribe |
33 países de la región; actualización continua |
Comparación intrarregional y series armonizadas para ALC |
|
|
UNCTADstat (UNCTAD) e ICAO/ITF-OCDE |
9.1.2: carga marítima, tráfico portuario (TEU), pasajeros y carga aérea |
Mundial; anual (Review of Maritime Transport) |
Medir integración logística y exposición de PEID y PDSL a shocks de transporte |
|
|
9.4.1: emisiones de CO2 por combustión y procesos industriales |
Mundial y nacional; Global Energy Review anual |
Seguimiento de la descarbonización industrial y de la intensidad de emisiones |
Nota metodológíca
Las cifras proceden de las fuentes oficiales consultadas a 25 de septiembre de 2026.
El semáforo de la sección 2 es una valoración analítica propia, basada en las tendencias publicadas, no la clasificación oficial de la Secretaría General.
Algunos indicadores regionales tienen años de referencia distintos (2022–2025), señalados en cada tabla. La estimación de brecha de infraestructura del G20 data de 2017 y debe leerse como orden de magnitud.
Fuentes consultadas
- Naciones Unidas (2026). Informe de los Objetivos de Desarrollo Sostenible 2026, Objetivo 9
- Naciones Unidas. Objetivo 9: Industria, innovación e infraestructura (datos del Informe 2026)
- ONU-DAES (2025). The Sustainable Development Goals Extended Report 2025, Goal 9
- ONU. Plataforma de conocimiento de los ODS, Objetivo 9
- ONUDI (2025). SDG 9 Progress Report 2025
- ONUDI. Policy Briefs
- UIT (2025). Measuring digital development: Facts and Figures 2025
- UIT (2025). Facts and Figures 2025, prólogo
- ONU-DAES. Key findings from ITU’s Facts and Figures 2025
- Banco Mundial (2017). Forecasting infrastructure investment needs for 50 countries, 7 sectors through 2040
- ONU, Financiación para el Desarrollo. Closing the infrastructure gap
Más información
El ODS 9 y la desigual geografía del progreso
Es 25 de septiembre y se cumplen once años desde que la Asamblea General de Naciones Unidas aprobó la Agenda [...]
Hélices de innovación, una cronología
Línea de tiempo que narra el desarrollo del concepto de triple hélice y cuádruple hélice de innovación.Elaborada con la herramienta [...]
- La meta 9.2 es la única del objetivo con un umbral cuantitativo explícito (duplicar el peso industrial en los PMA). Las demás usan verbos como «aumentar» o «mejorar», lo que permite declarar progreso con avances mínimos. Esta ambigüedad es una debilidad de diseño que complica cualquier auditoría.
- Informe ampliado 2025.
- UIT, 2025
- ONUDI, policy briefs.
- UIT, 2025.
- Banco Mundial, 2017.
- ONU, Financiación para el Desarrollo.
- Nota metodológica: Las cifras de VAM cambian según el año base; el Informe 2025 usa dólares constantes de 2015 (1.934 USD per cápita en 2024) y el de 2026, dólares de 2020 (1.956 USD en 2025). No deben mezclarse series de ediciones distintas sin reconciliar la base.