El payback o periodo de recuperación de la inversión es el tiempo que tarda un proyecto en devolver, mediante los flujos de caja que genera, el dinero invertido en él; aplicado a la innovación, mide cuánto tarda una idea en convertirse en retorno económico.
La innovación como inversión que debe recuperarse
El payback (payback period) es uno de los criterios de evaluación de inversiones más antiguos y sencillos: se suman los flujos de caja que genera un proyecto hasta que igualan el desembolso inicial y el tiempo transcurrido es el periodo de recuperación. Una inversión de un millón de euros que genera 250.000 euros al año tiene un payback de cuatro años. Su sencillez explica su difusión: en la encuesta de John Graham y Campbell Harvey a directores financieros estadounidenses, más de la mitad declaraba usarlo siempre o casi siempre, aunque por detrás del valor actual neto y la tasa interna de rentabilidad.1
La versión básica no tiene en cuenta que un euro futuro vale menos que uno presente. El payback descontado corrige ese defecto actualizando los flujos con una tasa de descuento, de modo que el plazo resultante es siempre más largo. En ambos casos, el criterio de decisión consiste en comparar el plazo con un máximo fijado por la organización.
Por qué el tiempo pesa más en la innovación
En un proyecto de innovación, el horizonte de recuperación es especialmente incierto. Antes de ingresar nada hay que financiar investigación, desarrollo, pruebas y lanzamiento; después, el producto debe alcanzar un volumen de ventas suficiente antes de que lo imiten los competidores o quede obsoleto. Por eso el payback se ha adaptado a la gestión del desarrollo de producto con métricas como el break-even time (tiempo hasta el punto de equilibrio), que cuenta desde el inicio del proyecto y no desde el lanzamiento, y se utiliza para justificar propuestas en el caso de negocio y para comparar proyectos en la gestión de portafolios.
El retorno de la I+D para el conjunto de la economía
La pregunta por el retorno también se plantea a escala agregada. La literatura económica distingue entre el rendimiento privado de la investigación y desarrollo (I+D), el que obtiene la empresa que invierte, y el rendimiento social, que incluye los beneficios que llegan a terceros a través de los derrames de conocimiento. En su revisión de la evidencia, Bronwyn Hall, Jacques Mairesse y Pierre Mohnen (Measuring the Returns to R&D, 2010) concluyen que el rendimiento privado es claramente positivo y algo superior al de otras inversiones de capital, y que el social es mayor, aunque se mide con mucha imprecisión. Este argumento sostiene buena parte de la financiación pública de la investigación.
Cómo funciona: la curva de caja
James Andrew y Harold Sirkin, consultores de Boston Consulting Group, llevaron la lógica del payback a la gestión de la innovación en Payback: Reaping the Rewards of Innovation (2007). Su punto de partida es que una idea solo se convierte en innovación cuando genera retorno; de lo contrario, se queda en invención. Muchas empresas no tienen un problema de ideas, sino de conversión de las ideas en caja.
Su herramienta principal es la curva de caja (cash curve), que representa el flujo de caja acumulado de una innovación a lo largo del tiempo. La curva recorre tres fases —generación de la idea, comercialización y realización—: desciende mientras se invierte antes del lanzamiento, toca fondo en torno a él, asciende cuando llegan los ingresos y cruza la línea de cero en el punto de recuperación. Su forma depende de cuatro palancas:
- Inversión inicial (startup costs): lo que se gasta antes del lanzamiento; determina la profundidad del hoyo del que hay que salir.
- Velocidad de llegada al mercado (speed to market): cuanto antes se lanza, antes empiezan los ingresos y mayor es la ventaja frente a los competidores, aunque acelerar en exceso puede encarecer el desarrollo o reducir la calidad.
- Tiempo de escalado (scale to volume): el plazo hasta alcanzar el volumen de ventas necesario; lo deseable es que el tramo ascendente sea corto y empinado.
- Costes de soporte (support costs): marketing, mejoras, distribución y reinversión tras el lanzamiento, que suavizan la pendiente de la curva.
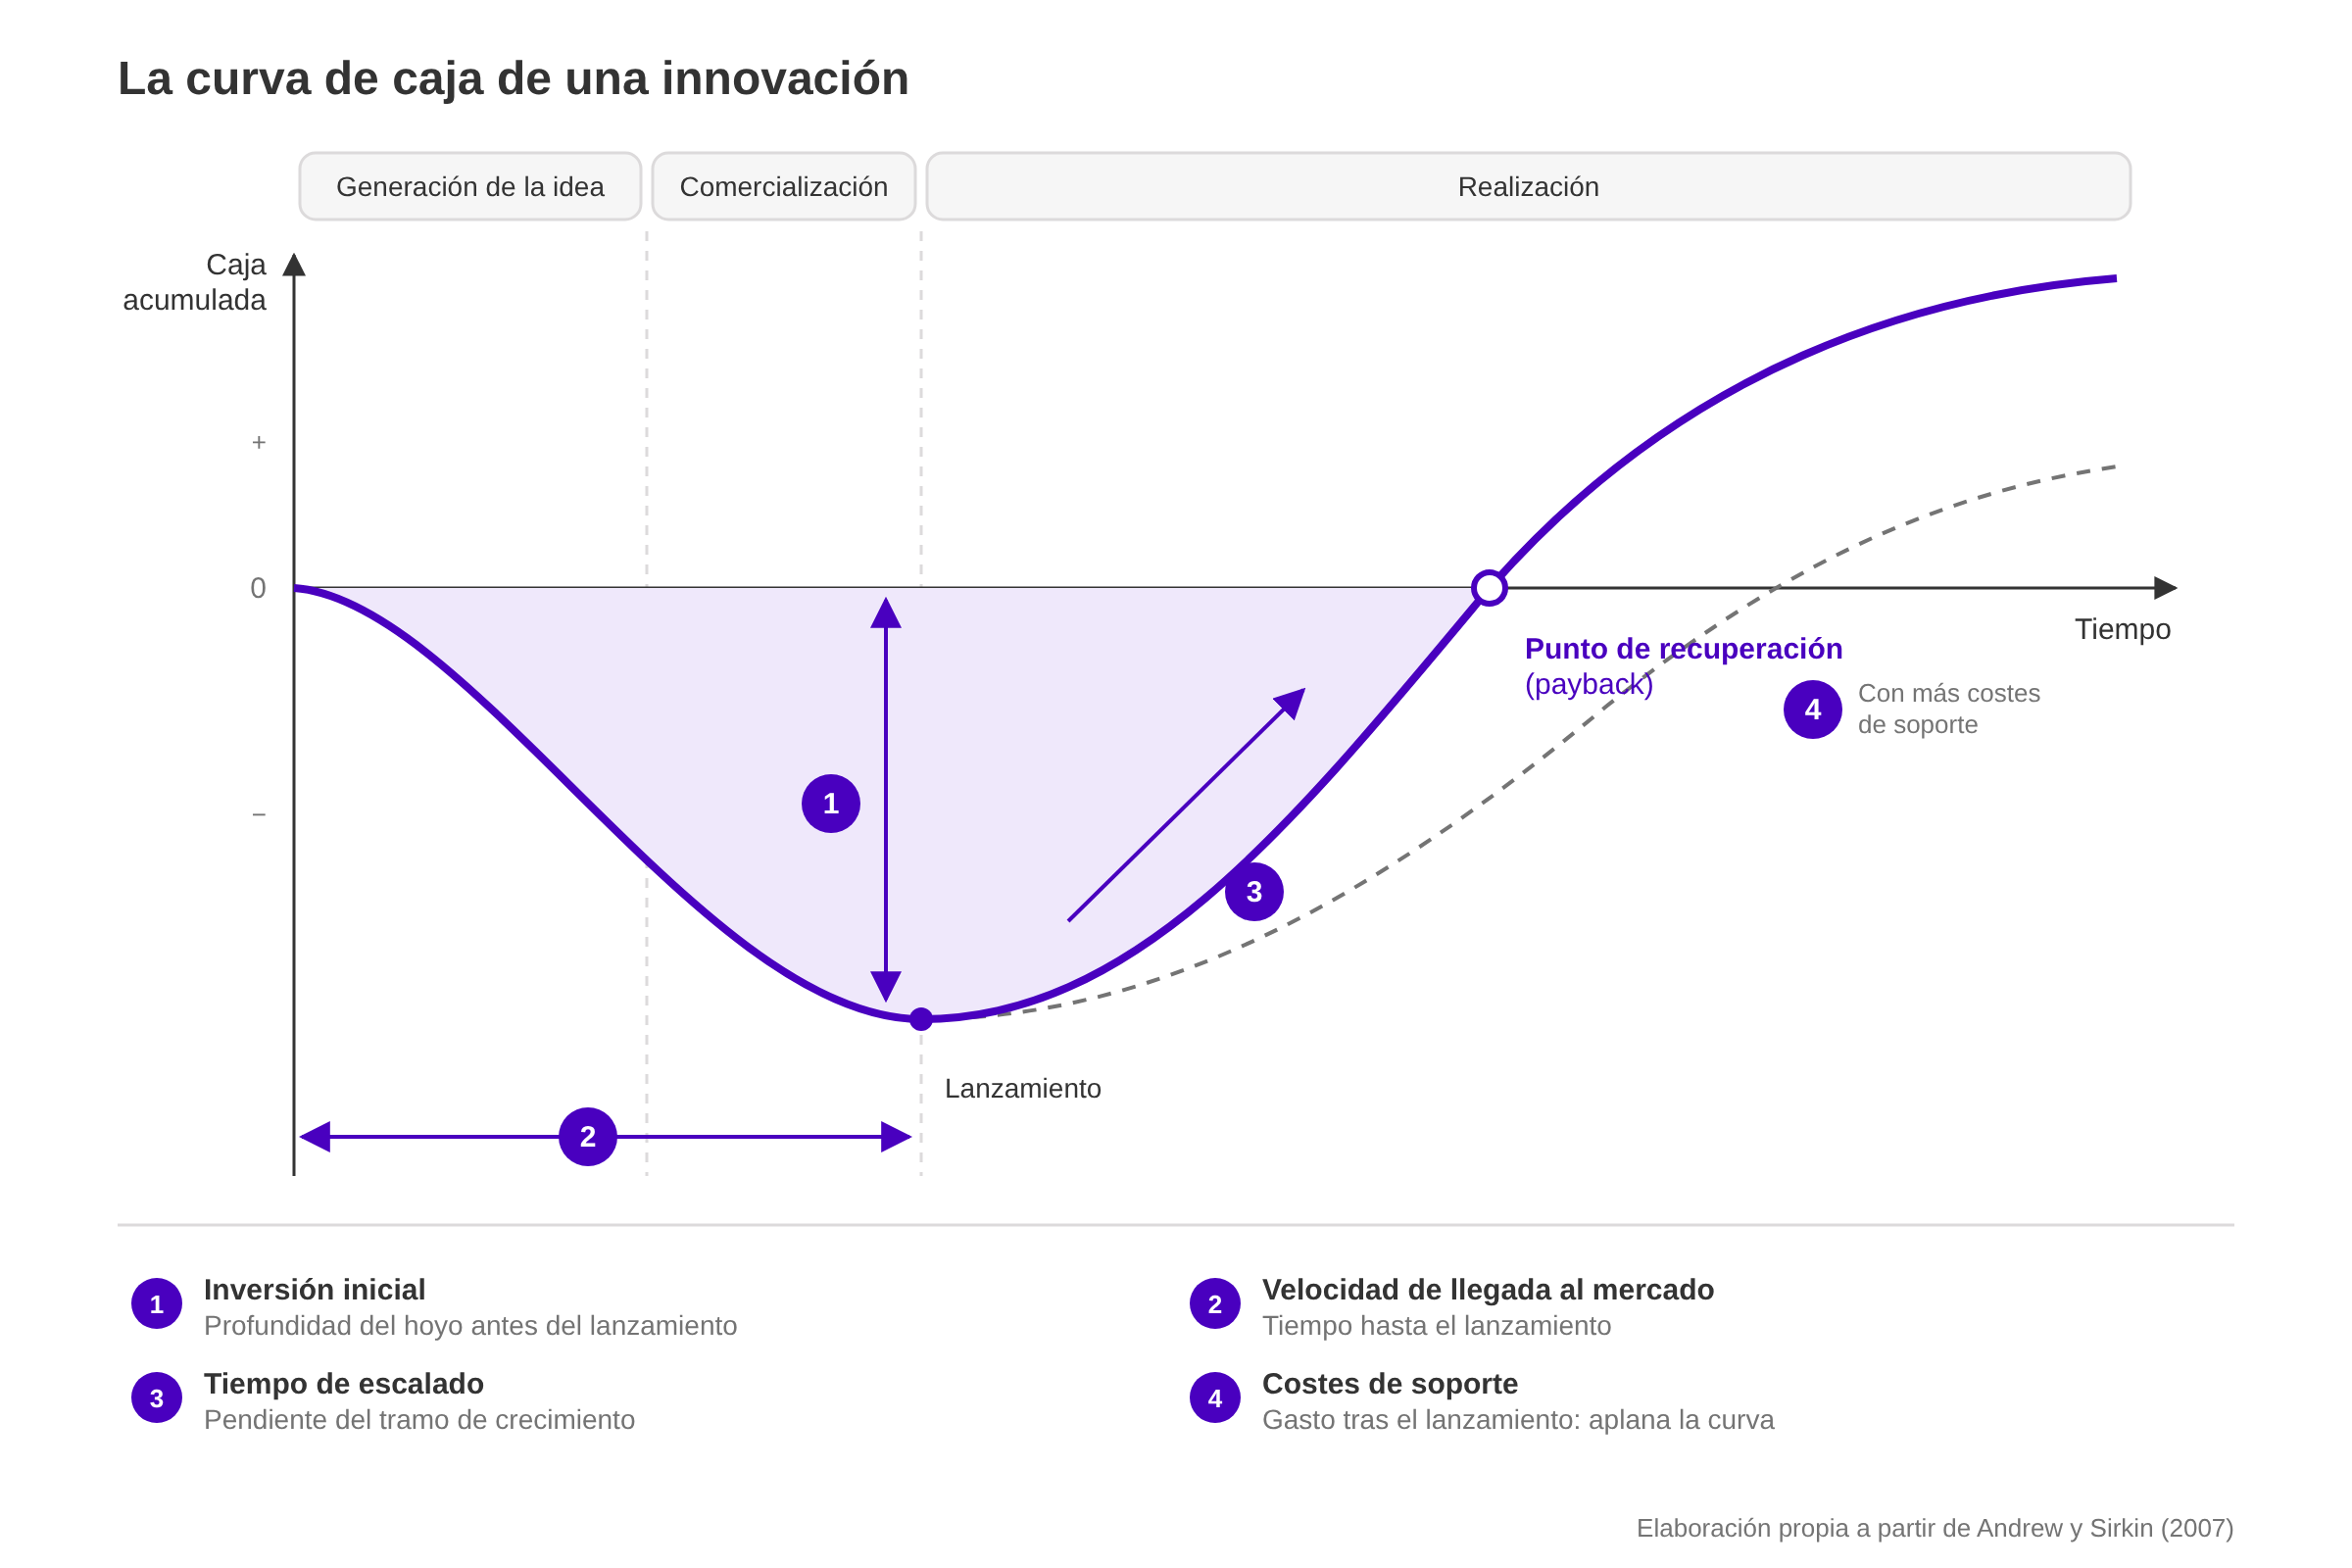
Dibujar la curva obliga a explicitar supuestos que suelen quedar ocultos en las hojas de cálculo anuales y facilita discutir cómo acortar el plazo de recuperación. Los autores la completan con tres ideas.
La trampa de caja
Una trampa de caja (cash trap) es una innovación que consume recursos de forma continuada sin llegar a recuperarse, pero que se mantiene porque se considera estratégica o cuenta con el respaldo de la dirección. Sus señales de alerta son un crecimiento lento y unas necesidades de inversión que no dejan de aumentar. El sistema de telefonía por satélite Iridium, de Motorola, es uno de los ejemplos que citan los autores: tras años de desarrollo y unos 5.000 millones de dólares de inversión, captó una fracción mínima de los clientes previstos y quebró en 1999.2
Tres modelos para capturar el valor
El retorno depende también de cómo se organiza la explotación de la innovación. El modelo integrador asume internamente la mayor parte de las actividades, desde el desarrollo hasta la distribución; el orquestador coordina una red de socios que aportan parte del valor, y el licenciador cede a terceros los derechos de explotación a cambio de pagos.
Los beneficios indirectos
No todo el retorno es directo. Andrew y Sirkin identifican cuatro beneficios indirectos que pueden justificar una innovación poco rentable por sí misma: el conocimiento que genera, el refuerzo de la marca, el fortalecimiento del ecosistema de socios y productos complementarios y la vitalidad de la organización. Advierten, sin embargo, que estos beneficios deben traducirse tarde o temprano en caja; de lo contrario, sirven para justificar trampas de caja.
Debates y críticas
Como criterio de inversión, el payback tiene limitaciones conocidas: ignora los flujos posteriores al punto de recuperación, el plazo máximo se fija de forma arbitraria y, en su versión simple, no descuenta el valor del dinero en el tiempo. En la innovación, el efecto más relevante es que favorece los proyectos rápidos y de bajo riesgo frente a las apuestas de largo plazo, como la innovación radical, cuyos retornos llegan tarde pero pueden ser mucho mayores.
Clayton Christensen, Stephen Kaufman y Willy Shih (Innovation Killers: How Financial Tools Destroy Your Capacity to Do New Things, 2008) ampliaron la crítica al conjunto de las herramientas financieras convencionales. Sostienen que el análisis de flujos descontados compara los proyectos con un escenario en el que la empresa no innova y su posición se mantiene, cuando lo habitual es que se deteriore; que la consideración de los costes fijos y hundidos favorece seguir explotando los activos existentes, y que la presión por el beneficio por acción a corto plazo penaliza las inversiones con retornos lejanos.
Una alternativa es el enfoque de las opciones reales, término acuñado por Stewart Myers en 1977: en lugar de decidir de una vez si un proyecto se recupera, se valora la inversión inicial como la compra de una opción que permite ampliar, aplazar o abandonar el proyecto a medida que se reduce la incertidumbre. Andrew y Sirkin no rechazan el payback, pero lo convierten en una herramienta de gestión dinámica, más que en un umbral de aprobación.
Ejemplos y casos
El concepto se aplica en la gestión del desarrollo de producto, en el análisis de sectores con inversiones muy elevadas y en la evaluación de políticas públicas de I+D.
Recursos relacionados
- Social return on investment: Entrada del glosario sobre un método que amplía el cálculo del retorno a los beneficios sociales y ambientales.
- Rentabilidad social: Entrada del glosario sobre el retorno de una inversión para el conjunto de la sociedad, más allá del inversor.
- Innovación del modelo de negocio: Entrada del glosario sobre la forma de crear y capturar valor, clave para elegir cómo explotar una innovación.
- Key performance indicator: Entrada del glosario sobre los indicadores clave con los que se sigue el rendimiento de proyectos y carteras.
- Capital Asset Pricing Model (CAPM): Entrada del glosario sobre un modelo para estimar la tasa de descuento que exige una inversión según su riesgo.
Bibliografía recomendada
- Payback: Reaping the Rewards of Innovation (James P. Andrew, Harold L. Sirkin y John Butman, 2007): Exposición completa de la curva de caja, la trampa de caja, los modelos para capturar valor y los beneficios indirectos, con numerosos casos empresariales. Útil para responsables de innovación y de cartera de proyectos. No tiene traducción al español.
- La solución de los innovadores (Clayton M. Christensen y Michael E. Raynor, 2023): Continuación de El dilema de los innovadores centrada en cómo las empresas pueden crecer con innovaciones disruptivas, y en por qué los criterios de inversión habituales las frenan. Publicado originalmente en 2003.
- Principios de finanzas corporativas (Richard A. Brealey, Stewart C. Myers y Franklin Allen, 2010): Manual de referencia en finanzas corporativas, con una exposición clara del payback, el valor actual neto, la tasa interna de rentabilidad y las opciones reales. Adecuado para quien necesite la base técnica de la evaluación de inversiones.
- Graham, J. R. y Harvey, C. R. (2001). «The theory and practice of corporate finance: evidence from the field». Journal of Financial Economics, 60(2-3), 187-243.
- Knowledge at Wharton (28 de febrero de 2007). «Want to Make Money off Your Innovation? Watch the Cash Curve».
- Fuente: Institute for Manufacturing, Universidad de Cambridge, «The Hewlett-Packard Return Map».
- Fuentes: Encyclopaedia Britannica, «Concorde»; Knowledge at Wharton, entrevista a Harold Sirkin (2007).
- Fuente: PharmacoEconomics, 20 (supl. 3), 11-29.
- Fuente: Comisión Europea, IP Helpdesk, «Horizon Europe delivers €11 economic gains for every euro invested» (2025).