La Real Academia Sueca de las Ciencias ha concedido el Premio Sveriges Riksbank en Ciencias Económicas en Memoria de Alfred Nobel 2026, conocido como Nobel de Economía, a Robert E. Hall y Michael Woodford por sus trabajos sobre los fundamentos microeconómicos de la estabilización macroeconómica. El marco que ambos contribuyeron a construir, con décadas de diferencia, es hoy la herramienta principal con la que bancos centrales y ministerios de Hacienda deciden cuándo y cómo intervenir para suavizar los ciclos económicos.
Un premio para la política de estabilización
El comité premia a los laureados por haber demostrado cómo reconstruir los modelos económicos para revitalizar la política de estabilización. En lugar de basarlos en vínculos estadísticos entre variables macroeconómicas, como la inflación, la producción o el consumo, los construyeron sobre fundamentos microeconómicos: sobre cómo la suma de las acciones de hogares y empresas determina el conjunto de la economía. Con esos modelos, unas medidas fiscales y monetarias bien sincronizadas pueden reducir los picos y valles del ciclo. El presidente del comité, John Hassler, resumió el alcance práctico: el trabajo de los laureados proporciona una base teórica estable para los modelos que utilizan hoy bancos centrales y gobiernos de todo el mundo, y deja a las economías mejor preparadas ante shocks como las crisis energéticas o los cambios bruscos en el consumo de los hogares.1
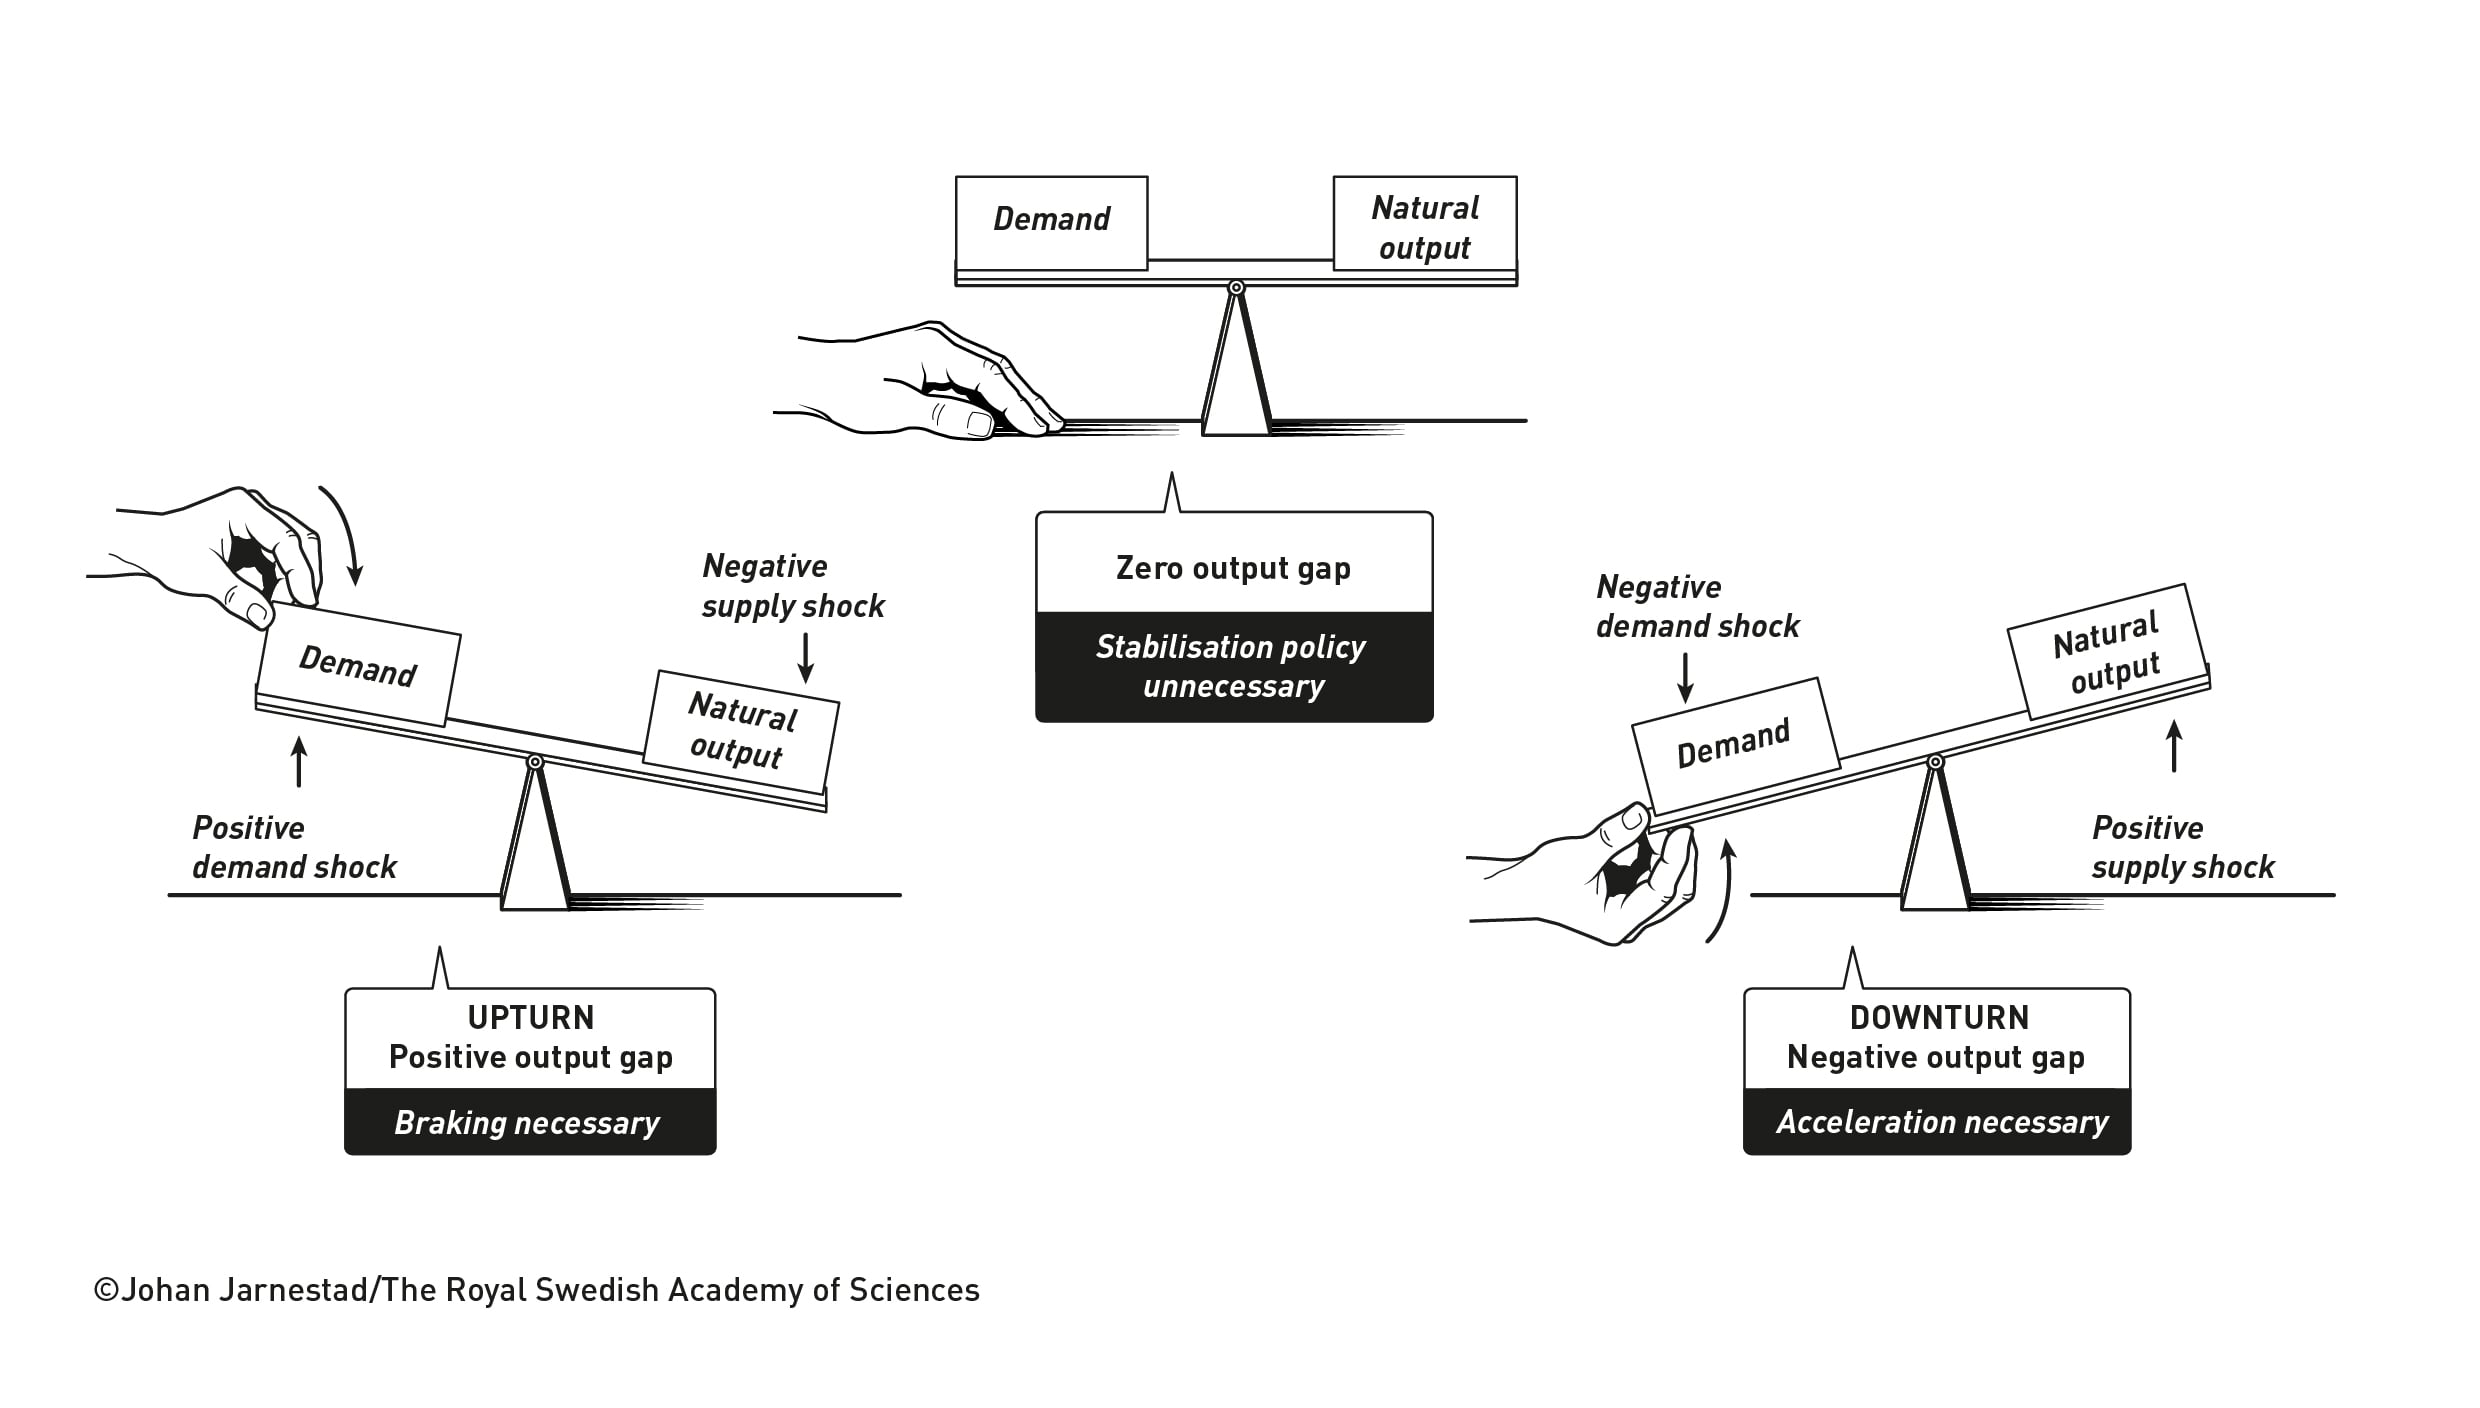
La economía alterna caídas y repuntes y esas oscilaciones no son neutrales: algunas recesiones traen desempleo y recursos sin usar y una inflación alta y variable perjudica a consumidores y empresas, según recuerda el comité. Estabilizar significa atenuar esas fluctuaciones indeseadas de la actividad y de los precios. No equivale, sin embargo, a amortiguar cualquier movimiento de la producción: en el modelo de los laureados, el banco central responde a la inflación y a la brecha entre la producción efectiva y la que habría sin rigidez de precios y a veces eso exige reforzar una caída de la actividad.
El colapso de las viejas recetas
La política de estabilización moderna se asocia a Keynes,2 cuyas teorías cumplen casi un siglo. En su versión clásica, en las recesiones se estimula la economía bajando tipos y aumentando el déficit, y en los auges se hace lo contrario. Esa práctica parece haber funcionado razonablemente bien tras la Segunda Guerra Mundial, hasta los años setenta. Con las crisis del petróleo, los modelos keynesianos que indicaban cuándo y cómo actuar dejaron de funcionar: no redujeron el desempleo y alimentaron una inflación descontrolada. Y Occidente vivió una década de bajo crecimiento, desempleo alto y alta inflación. Las relaciones entre variables agregadas como la inflación, el desempleo y el PIB habían resultado mucho menos estables de lo que se creía. La estanflación desmintió el supuesto intercambio estable entre inflación y desempleo, puso en cuestión el paradigma vigente y llevó a muchos a concluir que la política de estabilización había hecho más daño que bien y que debía jubilarse.
La explicación teórica llegó por varios frentes. Edmund Phelps3 había propuesto en los años sesenta una curva de Phillips con expectativas, y Robert Lucas4 mostró que intentar reducir el paro con más inflación acabaría aumentando solo la inflación, porque los agentes ajustan su conducta. Su célebre crítica de 1976 generalizó el argumento: las regularidades entre agregados, como la curva de Phillips o la función de consumo keynesiana, no derivan de «parámetros profundos» y por eso no sobreviven a un cambio de política.5 De ahí el giro hacia los microfundamentos: explicar la economía en su conjunto como resultado de las decisiones de hogares y empresas.
La primera respuesta fue el modelo de ciclo económico real de Kydland y Prescott,6 que adoptó los microfundamentos, pero con mercados perfectos y precios flexibles y por tanto sin papel alguno para la política de estabilización. Otros investigadores, empezando por Julio Rotemberg en ese mismo 1982,7 intentaron conservar los microfundamentos incorporando fallos de mercado explícitos, en particular la rigidez de precios. De esa línea nació el modelo neokeynesiano.
Hall: el consumo mira hacia adelante
La aportación de Hall se sitúa en el consumo, el mayor componente de la demanda. La idea de que los hogares gastan según sus ingresos futuros esperados, y no solo según su renta presente, venía de Friedman (renta permanente)8 y de Modigliani y Brumberg (ciclo vital),9 pero resultaba imposible de contrastar porque las expectativas no se observan. Es la teoría del suavizamiento del consumo: los hogares prefieren un consumo estable en el tiempo y, por eso, no ajustan su gasto a cada vaivén de la renta. No debe confundirse con el suavizado del ciclo que persigue la política de estabilización: aquí «suavizar» describe la conducta de los hogares, no el objetivo de la política. En un artículo de 1978 en el Journal of Political Economy,10 Hall encontró la implicación que sí podía contrastarse: si los hogares son racionales y prospectivos, el consumo de hoy es el mejor pronóstico del de mañana, de modo que su variación no puede predecirse con la información disponible y solo responde a noticias nuevas sobre la renta futura. Con datos agregados de Estados Unidos comprobó que la predicción se cumplía en buena medida, aunque con matices: el valor de los activos financieros tenía cierto poder predictivo, algo que la teoría pura no admite. El contraste, además, se apoyaba en un supuesto de utilidad cuadrática.
El resultado tuvo dos efectos. Por un lado, según el comité del Nobel, fue un momento «eureka» para la profesión, porque despejó el obstáculo para introducir conductas racionales y prospectivas en los modelos de política económica. Por otro, implicaba que el consumo era menos manipulable por el gobierno de lo que se pensaba, lo que podía limitar el efecto de la política de estabilización.
Con Frederic Mishkin,11 Hall pasó de los datos agregados a los de hogares individuales, algo que nadie había hecho para contrastar esa teoría. Con datos de gasto en alimentación de 2.309 familias del Panel Study of Income Dynamics (PSID) entre 1969 y 1975, rechazaron la hipótesis de la renta permanente, porque el consumo reaccionaba más de lo previsto a la renta corriente, y estimaron que en torno al 80 % del consumo se comportaba como predice la teoría y que el 20 % restante seguía la renta corriente: es el consumo de hogares que viven al día, quizá porque no pueden endeudarse. Esa fracción es una referencia, no un parámetro estable: con datos agregados, Campbell y Mankiw12 estimaron que los hogares que viven al día rondaban el 50 % y el metanálisis de Havranek y Sokolova13 sitúa la propensión marginal media a consumir ante cambios de renta en torno al 21 %, o el 11 % tras corregir el sesgo de publicación. El estudio fijó un estándar metodológico y mostró que la heterogeneidad importa: un mismo estímulo fiscal no produce el mismo efecto en todos los hogares. Esa línea alimenta hoy los modelos con hogares heterogéneos.
Woodford: la arquitectura del modelo
El modelo neokeynesiano fue una obra colectiva. Antes de Woodford, Taylor,14 Rotemberg,15 Calvo16 y Blanchard y Kiyotaki17 habían incorporado precios y salarios rígidos y competencia imperfecta. El comité describe a Woodford como el arquitecto clave de la versión completa: en una serie de artículos desde los años noventa, varios con Rotemberg (fallecido en 2017), fue aportando las piezas que faltaban y en Interest and Prices resumió y desarrolló el marco.18
Destacan tres aportaciones. La primera es un modelo sin agregado monetario: al centrar el análisis en reglas para el tipo de interés, dejó de lado el control de la cantidad de dinero y dio fundamento al enfoque que hoy aplica la gran mayoría de los bancos centrales. La segunda, evaluar la política desde el bienestar de los hogares y derivar reglas óptimas; su artículo de 1997 con Rotemberg analizó así el desempeño de distintas reglas en un modelo estimado con datos.19 La tercera, que el modelo pudiera estimarse y usarse de forma cuantitativa, lo que permitió construir los modelos de predicción de los bancos centrales.
¿Qué es el paradigma neokeynesiano?
El enfoque neokeynesiano parte del modelo de ciclo real, con agentes que optimizan y forman expectativas racionales, y le añade precios rígidos y competencia imperfecta, con empresas que fijan márgenes sobre el coste. Recupera así de Keynes la idea de que a corto plazo la demanda importa y la política monetaria tiene efectos reales, sin renunciar a los microfundamentos. Una exposición clásica del enfoque es la de Clarida, Galí y Gertler.20
La versión más simple tiene tres ecuaciones:
- Demanda. Es la teoría del consumo de Hall: los hogares deciden cuánto gastar mirando al futuro, de modo que la brecha de producción de hoy depende de la que se espera mañana y de la distancia entre el tipo de interés real y el tipo natural. La brecha de producción es la diferencia entre la producción efectiva y la producción natural, la que habría sin rigidez de precios; no equivale a la capacidad plena.
- Precios. Las empresas no cambian sus precios de inmediato: el modelo supone que hacerlo es costoso o que solo pueden hacerlo de vez en cuando. Si cae la demanda, recortan producción más que precios y la inflación depende de la brecha de producción y de la inflación esperada.
- Política monetaria. El banco central fija el tipo de interés con una regla, la regla de Taylor, que responde a la inflación y a la brecha de producción y toma como referencia el tipo de interés real de equilibrio a largo plazo.21 El tipo natural, concepto de inspiración wickselliana22 que Woodford recuperó, aparece en la ecuación de demanda; en variantes posteriores de la regla sustituye a esa constante.
El puente entre micro y macro
Este es el núcleo conceptual del premio. En lugar de apoyarse en vínculos estadísticos entre inflación, producción y consumo, el marco construye el agregado a partir de lo que deciden hogares y empresas: la ecuación de la demanda sale de un problema de consumo intertemporal (Hall) y la de precios, de empresas que fijan precios con fricciones (Rotemberg, Calvo y, en su versión completa, Woodford). La regla del banco central, en cambio, es en su versión básica descriptiva: se postula y no se deriva de ningún problema de hogares. Woodford mostró después que una regla de este tipo puede ser óptima desde el punto de vista del bienestar de los hogares, pero es un resultado que se demuestra con el modelo, no una pieza de su construcción.
La expectativa es que los parámetros profundos (preferencias, tecnología, grado de rigidez) no cambien cuando cambia la política, de modo que el modelo sea, al menos en teoría, inmune a la crítica de Lucas. Es una hipótesis, no una garantía: el propio comité admite que las formas habituales de rigidez de precios son ad hoc y no se derivan de principios más profundos, y es razonable pensar que las empresas cambiarían los precios con más facilidad ante grandes shocks de costes o de demanda. Como el modelo incorpora una noción explícita de bienestar, la utilidad de los hogares, permite además evaluar las políticas por su efecto sobre el bienestar y no solo sobre indicadores agregados.
Qué implica para las políticas públicas
Quizá la implicación más influyente sea que las expectativas son un instrumento de política. Hogares y empresas miran al futuro al decidir sobre ahorro y precios, de modo que, cuando gobiernos y bancos centrales comunican sus planes, pueden influir en esa visión del futuro y orientar la economía. Woodford defendió que dar a conocer objetivos y métodos aumenta la capacidad del banco central para estabilizar la economía.23 Él y otros propusieron la orientación explícita sobre la trayectoria futura de los tipos (forward guidance) como instrumento adicional cuando los tipos ya no pueden bajar más, como ocurrió en Estados Unidos entre 2008 y 2015. Exige credibilidad, que no está garantizada.
El marco ayuda también a distinguir perturbaciones. Un encarecimiento de la energía puede tratarse como una caída de la productividad: la producción efectiva cae, pero la natural cae todavía más, de modo que la brecha se vuelve positiva y, según la regla, el banco central sube los tipos aunque la producción disminuya, porque las empresas no trasladan por completo a precios el aumento de costes. Una medida que parece contraproducente puede ser apropiada, pero el comité insiste en que depende de la naturaleza del shock: un mismo descenso de la producción puede exigir respuestas distintas.
Pensado al principio para la política monetaria, el marco se convirtió también en la herramienta principal para analizar la política fiscal y permite estudiar cómo interactúan ambas. Por ejemplo, unas transferencias a los hogares que generen presión sobre los precios pueden llevar a un banco central independiente, con mandato de controlar la inflación, a subir tipos y contrarrestar el estímulo. Los modelos con hogares heterogéneos sugieren además que la política fiscal dirigida a los grupos adecuados puede ser más eficaz que la monetaria.
¿Ha funcionado? El comunicado de prensa de la Academia afirma que los modelos han sido extremadamente útiles ante las recesiones sufridas desde su introducción.24 El documento científico del comité es más prudente: considera difícil demostrar más allá de toda duda razonable que las recuperaciones rápidas de las últimas décadas se deban a una mejor política de estabilización, aunque ve consenso en que ha desempeñado un papel muy importante.25 Cita estudios según los cuales la recuperación tras la Gran Recesión fue mucho más rápida que tras la Gran Depresión26 y el reciente repunte de la inflación, a diferencia del de los años setenta, no fue seguido de una inflación persistentemente muy alta ni de estancamiento.27
Debate abierto
El paradigma no está exento de críticas. El comité recoge varias de las principales; otras líneas de debate vienen de la literatura posterior.
Expectativas
El modelo no capta bien acontecimientos imprevisibles, como una guerra o una pandemia, y presupone que las expectativas de inflación están ancladas en el objetivo, algo que no puede darse por sentado. En una línea afín, Woodford ha trabajado la racionalidad limitada: en 2024 recibió el Premio Nemmers de Economía, que reconoce, entre otras aportaciones, haberla incorporado a la macroeconomía.
Rigideces ad hoc
Las formas habituales de rigidez de precios y salarios no se derivan de principios más profundos. Y no ha surgido un modelo alternativo de consenso.
Linealización y límite inferior
Resolver el modelo con aproximaciones lineales puede ignorar no linealidades, como el límite inferior de los tipos de interés.
El enigma de la orientación futura
Del Negro, Giannoni y Patterson28 mostraron que, en el modelo simple, los anuncios sobre tipos muy lejanos en el tiempo tienen efectos irrazonablemente fuertes sobre la demanda y los precios de hoy.
Política de rutina
El marco sirve para estabilizar ante shocks dados, no para evitar que ocurran. Según la mayoría de los analistas, el shock que dio origen a la Gran Recesión podría haberse influido, al menos en parte, no con la estabilización de rutina sino con regulación, aunque una regulación financiera más estricta también puede restar eficiencia a los mercados.
El Nobel no promete eliminar los ciclos. Y el comité recuerda que el marco no está pensado para evitar que ocurran los shocks, sino para responder a ellos. Tampoco cierra el debate; consagra un método que permite discutirlo con herramientas comunes.
Hogares heterogéneos: una extensión en marcha
La evidencia sobre hogares sin liquidez, como el grupo detectado por Hall y Mishkin, ha impulsado una línea de extensiones del modelo que el comité describe como «muy dinámica»: la literatura HANK, con hogares de distinta propensión marginal a consumir. Kaplan, Moll y Violante29 muestran que, en ese marco, la política monetaria actúa sobre todo por vías indirectas, como los ingresos laborales, y mucho menos por la sustitución intertemporal que domina en el modelo simple. El comité la presenta como una extensión del marco, no como una crítica.
Fuera del comité…
…las críticas son más severas. Blanchard30 sostiene que los modelos DSGE son útiles para ordenar ideas, pero que para analizar políticas hacen falta modelos menos atados a la exigencia de microfundamentos y dispuestos a incluir ajustes ad hoc que los acerquen a los datos. Stiglitz argumenta que una macroeconomía construida sobre agentes representativos y expectativas racionales descuida las fricciones de información y la heterogeneidad que cuentan en las crisis.31 Romer cuestiona la credibilidad de las perturbaciones y de los métodos de identificación que sostienen estos modelos.32 Conviene leerlas junto a la valoración del comité del Nobel, que concede el premio y a la vez evalúa la obra premiada.
Más información
Hall y Woodford, Nobel por ayudar a suavizar los ciclos económicos
La Real Academia Sueca de las Ciencias ha concedido el Premio Sveriges Riksbank en Ciencias Económicas en Memoria de Alfred [...]
Toca hablar de destrucción creativa
La destrucción creativa es, posiblemente, el más célebre concepto desarrollado en el seno de las teorías económicas de Joseph Schumpeter. [...]
La teoría de los ciclos económicos
Interactivo que explica el concepto y el origen de los tres principales ciclos económicos descritos hasta la actualidad. [...]
Crédito de imagen: © Johan Jarnestad/The Royal Swedish Academy of Sciences
- Press. Release. NobelPrize.org. Nobel Prize Outreach 2026. Mon. 12 Oct 2026.
- Keynes, J. M. (1936), The General Theory of Employment, Interest and Money, Macmillan.
- Phelps, E. (1967), «Phillips Curves, Expectations of Inflation and Optimal Unemployment over Time», Economica, 34(135), 254–281.
- Lucas, R. (1972), «Expectations and the Neutrality of Money», Journal of Economic Theory, 4(2), 103–124.
- Lucas, R. (1976), «Econometric Policy Evaluation: A Critique», Carnegie-Rochester Conference Series on Public Policy, 1, 19–46.
- Kydland, F. y Prescott, E. (1982), «Time to Build and Aggregate Fluctuations», Econometrica, 50(6), 1345–1370.
- Rotemberg, J. (1982), «Monopolistic Price Adjustment and Aggregate Output», Review of Economic Studies, 49(4), 517–531.
- Friedman, M. (1957), A Theory of the Consumption Function, Princeton University Press.
- Modigliani, F. y Brumberg, R. (1954), «Utility Analysis and the Consumption Function: An Interpretation of Cross-Section Data», en K. Kurihara (ed.), Post-Keynesian Economics, Rutgers University Press, 388–436.
- Hall, R. (1978), «Stochastic Implications of the Life Cycle–Permanent Income Hypothesis: Theory and Evidence», Journal of Political Economy, 86(6), 971–987.
- Hall, R. y Mishkin, F. (1982), «The Sensitivity of Consumption to Transitory Income: Estimates from Panel Data on Households», Econometrica, 50(2), 461–481.
- Campbell, J. y Mankiw, N. (1989), «Consumption, Income, and Interest Rates: Reinterpreting the Time Series Evidence», NBER Macroeconomics Annual, 4, 185–216.
- Havranek, T. y Sokolova, A. (2020), «Do Consumers Really Follow a Rule of Thumb? Three Thousand Estimates from 144 Studies Say ‘Probably Not’», Review of Economic Dynamics, 35, 97–122.
- Taylor, J. (1979), «Staggered Wage Setting in a Macro Model», American Economic Review, 69(2), 108–113.
- Rotemberg, J. (1982), «Monopolistic Price Adjustment and Aggregate Output», Review of Economic Studies, 49(4), 517–531.
- Calvo, G. (1983), «Staggered Prices in a Utility-Maximizing Framework», Journal of Monetary Economics, 12(3), 383–398.
- Blanchard, O. y Kiyotaki, N. (1987), «Monopolistic Competition and the Effects of Aggregate Demand», American Economic Review, 77(4), 647–666.
- Woodford, M. (2003), Interest and Prices: Foundations of a Theory of Monetary Policy, Princeton University Press.
- Rotemberg, J. y Woodford, M. (1997), «An Optimization-Based Econometric Framework for the Evaluation of Monetary Policy», NBER Macroeconomics Annual, 12, 297–346.
- Clarida, R., Galí, J. y Gertler, M. (1999), «The Science of Monetary Policy: A New Keynesian Perspective», Journal of Economic Literature, 37(4), 1661–1707.
- Taylor, J. (1993), «Discretion versus Policy Rules in Practice», Carnegie-Rochester Conference Series on Public Policy, 39, 195–214.
- Wicksell, K. (1898), Geldzins und Güterpreise, Gustav Fischer, Jena; trad. inglesa (1936), Interest and Prices, Macmillan.
- Woodford, M. (2005), «Central Bank Communication and Policy Effectiveness», Economic Policy Symposium, Jackson Hole, Federal Reserve Bank of Kansas City, 399–474.
- Press release. NobelPrize.org. Nobel Prize Outreach 2026. Mon. 12 Oct 2026.
- Advanced information. NobelPrize.org. Nobel Prize Outreach 2026. Mon. 12 Oct 2026.
- Eichengreen, B. y O’Rourke, K. (2010), «A Tale of Two Depressions: What Do the New Data Tell Us?», VoxEU.org, marzo; De Grauwe, P. y Ji, Y. (2020), «A Tale of Three Depressions», VoxEU.org, CEPR Policy Portal
- Entre otros, Blanchard, O. y Bernanke, B. (2024), «An Analysis of Pandemic-Era Inflation in 11 Economies», NBER Working Paper 32532; Forbes, K., Ha, J. y Kose, M. A. (2025), «Tradeoffs over Rate Cycles: Activity, Inflation and the Price Level», NBER Working Paper 33825.
- Del Negro, M., Giannoni, M. y Patterson, C. (2023), «The Forward Guidance Puzzle», Journal of Political Economy Macroeconomics, 1(1), 43–79.
- Kaplan, G., Moll, B. y Violante, G. (2018), «Monetary Policy According to HANK», American Economic Review, 108(3), 697–743.
- Blanchard, O. (2018), «On the Future of Macroeconomic Models», Oxford Review of Economic Policy, 34(1-2), 43–54.
- Stiglitz, J. (2018), «Where Modern Macroeconomics Went Wrong», Oxford Review of Economic Policy, 34(1-2), 70–106.
- Romer, P. (2016), «The Trouble with Macroeconomics», documento de trabajo, paulromer.net.